
 PER Version Absolue Retraite
PLAN D’ÉPARGNE RETRAITE
VERSION ABSOLUE RETRAITE
SOLUTION ASSURÉE PAR SPIRICA
L’ambition du Plan Épargne Retraite (PER) Version Absolue Retraite est de vous accompagner pour préparer votre retraite grâce à un contrat sur-mesure, innovant et évolutif qui s’adapte à votre situation patrimoniale.
Grâce à la loi Pacte, profitez d’un cadre amélioré pour votre épargne retraite
Un dispositif universel
Dans le cadre de la loi Pacte, le PER a vocation à devenir le dispositif universel de préparation de la retraite quel que soit votre statut professionnel (salarié, TNS, fonctionnaire…).
Vous pouvez ainsi simplifier la préparation de votre avenir en logeant au sein d’un seul et même dispositif vos contrats d’épargne retraite individuels, collectifs(1) ou obligatoires(2) existants (PERP, Madelin, PERCO, « Article 83 », autre PER, etc).
Une plus grande souplesse en cas de besoin
L’épargne constituée au sein de votre PER est maintenue jusqu’à votre départ à la retraite, sauf accidents de la vie : décès du conjoint ou du partenaire de PACS, invalidité de 2ème ou 3ème catégorie pour vous-même, vos enfants, votre conjoint ou partenaire de PACS, surendettement, expiration des droits à l’assurance chômage, cessation d’activité non salariée suite à une liquidation judiciaire.
Souplesse supplémentaire : la loi Pacte prévoit également que vous puissiez débloquer une certaine partie de votre épargne pour l’achat de votre résidence principale.
Des modalités de sortie plus flexibles
Autre souplesse importante introduite par la loi Pacte : vous pourrez récupérer l’épargne constituée sur votre contrat Version Absolue Retraite sous forme de capital ou de rente, ou bien choisir de mixer ces deux modes de sortie.
Un dispositif fiscal qui s’adapte à votre situation
Chaque année, vous pouvez déduire de vos revenus imposables le montant de vos versements volontaires sur votre contrat Version Absolue Retraite, dans la limite d’un plafond identique à celui des dispositifs retraite actuels : Loi Madelin ou PERP.
(1) Dans la limite d’un transfert tous les 3 ans si le salarié n’a pas quitté l’entreprise.
(2) À condition d’avoir quitté l’entreprise ou de ne plus appartenir à la catégorie objective de salariés.
(3) Les sommes provenant de transferts de plans à cotisations obligatoires (Art. 83) sortent obligatoirement en rente.
VUE D’ENSEMBLE SUR VERSION ABSOLUE RETRAITE
Accessible à toute personne physique majeure(4), résidant en France Métropolitaine et DROM(5)
CONSTITUTION
Versements volontaires déductibles ou non
selon que vous préférez bénéficier d’un avantage fiscal à l’entrée ou à la sortie
Transferts possibles de vos autres contrats épargne retraite : Loi Madelin, PERP,…
VALORISATION
La gestion de vos placements confiée à des experts
3 profils de Gestion Pilotée à Horizon Spirica
8 profils de Gestion Pilotée
La gestion libre
Large choix de placements :
- Le Fonds Euro PER Nouvelle Génération
- Le Support Croissance Allocation Long Terme
- Une large gamme de fonds gérés par des gestionnaires prestigieux dont une gamme Développement Durable
- Des options de gestion financière pour piloter vos investissements
Ou un mix de ces diverses solutions
6 CAS DE DÉBLOCAGE ANTICIPÉ
dont l’achat de votre résidence principale(6)
RESTITUTION
Au choix, sortie en Capital et/ou en Rente
3 modalités de sortie en capital
+ le mix des 2
5 modalités de sortie en rente
(4) Non accessible aux majeurs protégés.
(5) Départements et Régions d’Outre Mer.
(6) Le déblocage anticipé pour l’achat de la résidence principale n’est pas accessible pour tous les compartiments.
CONFIEZ À DES SPÉCIALISTES LA GESTION DE VOS PLACEMENTS
2 solutions clés en main s’offrent à vous
1 LA GESTION PILOTÉE À HORIZON DE SPIRICA
Pour sécuriser progressivement vos placements, au fur et à mesure que s’approche la date de votre retraite
Contrairement à la Gestion Pilotée dite « classique », la Gestion Pilotée à Horizon dispose d’un mécanisme de désensibilisation aux marchés financiers respectant la grille de sécurisation progressive prévue par la réglementation.
Ainsi, plus votre départ à la retraite approche, plus la part d’actifs à faible risque au sein de votre placement augmente.
3 profils pour s’adapter à votre tempérament d’investisseur
Version Absolue Retraite vous propose 3 profils selon votre degré d’aversion au risque : Prudent, Équilibré (profil par défaut dans le cadre de la Loi Pacte) et Dynamique.
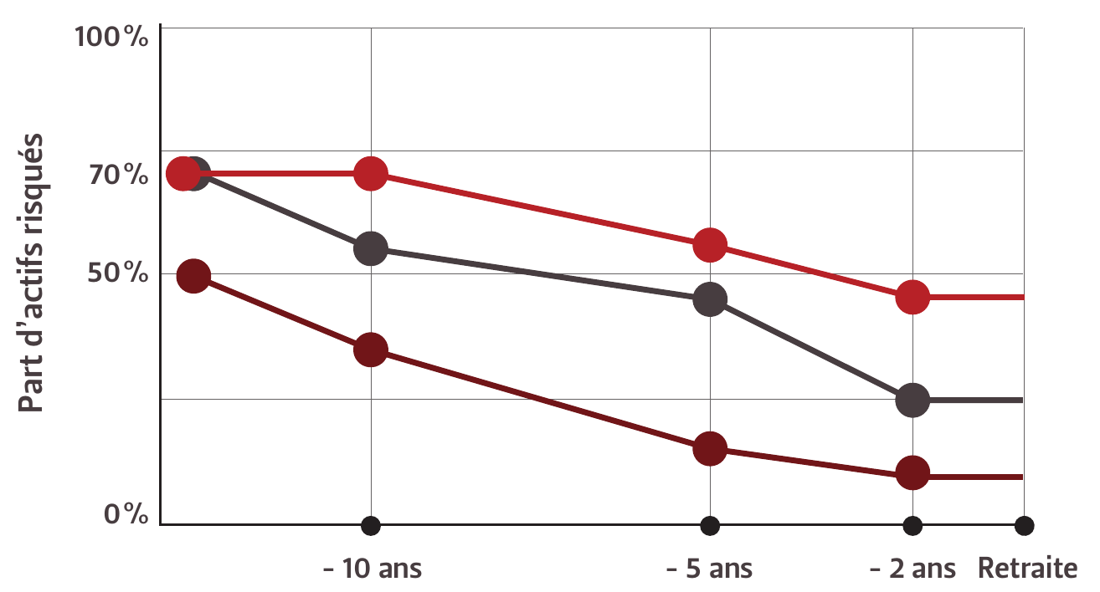
- Prudent Horizon Retraite
- Équilibré Horizon Retraite
- Dynamique Horizon Retraite
Une recherche active de la performance
Pour rechercher la performance sur le long terme, les experts de Spirica diversifient votre placement entre différentes catégories d’actifs :
- d’une part, des actifs dits « à faible risque » (le Fonds Euro PER Nouvelle Génération, des fonds investis en immobilier),
- d’autre part, des actifs dits « risqués » (des fonds de Capital Investissement ou des fonds actions internationales de renom).
Plus votre horizon de placement retraite est important, plus votre potentiel de performance sera élevé.
Commencez à épargner dès maintenant !
Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse, dépendant en particulier de l’évolution des marchés financiers.
2 LA GESTION PILOTÉE
Une approche innovante pour un pilotage maîtrisé du risque
La Gestion Pilotée vous permet de déléguer la gestion de votre contrat à l’assureur qui prend conseil auprès d’experts en allocations d’actifs pour décider de la répartition et des arbitrages entre les différents supports de votre allocation, en fonction de votre profil de risque et de votre horizon de placement.
À la différence de la Gestion Pilotée à Horizon, ce mode de gestion ne suit pas la grille de sécurisation progressive prévue par la réglementation.
Le contrat Version Absolue Retraite dispose de plusieurs profils de gestion pilotée gérés par :
- Active Asset Allocation, FinTech spécialisée et reconnue pour le pilotage dynamique de l’allocation d’actifs,
- DNCA Finance, société de gestion de renom proposant des solutions ISR*,
- AMPLEGEST, expert de l’allocation d’actifs mondiale,
- Tailor AM, société de gestion appliquant un style de gestion thématique original.
8 profils de risque disponibles et cumulables entre eux
- GESTION PILOTÉE
PROFIL AAA RA - MEZZO - GESTION PILOTÉE
PROFIL AAA RA - FORTE - GESTION PILOTÉE
DNCA ENGAGEMENT RESPONSABLE PROFIL ÉQUILIBRÉ - GESTION PILOTÉE
DNCA ENGAGEMENT RESPONSABLE PROFIL DYNAMIQUE - GESTION PILOTÉE
AMPLEGEST - PROFIL ÉQUILIBRÉ - GESTION PILOTÉE
AMPLEGEST - PROFIL DYNAMIQUE - GESTION PILOTÉE
PROFIL PORTFOLIO FLEXI 4 - GESTION PILOTÉE
PROFIL PORTFOLIO FLEXI 6
Les gestions pilotées Active Asset Allocation, DNCA Finance, AMPLEGEST et Tailor AM sont des conseils en allocation 100% en unités de compte, sans sécurisation progressive à l’approche de la retraite.
Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse, dépendant en particulier de l’évolution des marchés financiers.
* Investissement Socialement Responsable. Retrouvez toutes les informations sur le site : https://www.lelabelisr.fr/
Active Asset Allocation, SAS, est immatriculée au RCS de Nice sous le n° 528 033 202, dont le siège social est sis 4 rue Dante – 06000 NICE et inscrite auprès de l’ORIAS n°13000765 en tant que Conseiller en investissements financiers (CIF). AAA est également membre de l’ACIFTE, une association agréée par l’AMF.
DNCA Finance, société en Commandite Simple (SCS) au capital social de 1 634 319,43 euros – Siège social : 19, place Vendôme 75001 Paris. Immatriculée au RCS de Paris sous le numéro B 432 518 041 et agréée en tant que société de gestion de portefeuille par l’Autorité des Marchés Financiers sous le numéro GP 000-30 depuis le 18/08/2000. Conseiller en investissement non indépendant au sens de la Directive MIFID II.
AMPLEGEST, société par Actions simplifiée au capital de 1 528 300 euros, ayant son siège social 50, boulevard Haussmann, 75008 PARIS. AMPLEGEST, enregistrée sous le n° 494 624 273 au Registre du Commerce et des Sociétés de Paris, est agréée en tant que société de gestion de portefeuille par l’A.M.F. (Autorité des Marchés Financiers) sous le numéro GP 07000044, pour la gestion de FIA (intégralement soumis), la gestion d’OPCVM, la gestion de mandat et en qualité de courtier en assurance sous le numéro d’immatriculation ORIAS 08 046 407.
TAILOR ASSET MANAGEMENT, société par actions simplifiée au capital de 3 276 120 euros dont le siège social est situé 23, rue Royale 75008 Paris. La société de gestion de portefeuille est agréée par l’Autorité des Marchés Financiers depuis le 22 juin 1990 sous le numéro GP90031 et immatriculée au Registre du Commerce et des Sociétés de Paris sous le numéro 344 965 900. TAILOR AM est aussi immatriculée en qualité de Courtier en Assurances auprès de l’ORIAS sous le n°11061785.
GÉREZ VOUS-MÊME VOS PLACEMENTS EN GESTION
Bénéficiez d’un des plus larges univers
Pour privilégier la sécurité
Le Fonds Euro PER Nouvelle Génération
- Ce fonds vise à pallier l’érosion continue des rendements des fonds en euros traditionnels, en investissant pour partie sur de nouvelles catégories d’actifs, notamment l’immobilier et le Capital Investissement.
- Ce fonds est assorti d’une double protection :
- un mécanisme de cliquet : chaque année, les gains réalisés sont définitivement acquis,
- une garantie annuelle en capital, déduction faite des frais de gestion de 2,30 %.
| PERFORMANCES (7) | |
|---|---|
| 2023 | 2,83 % |
| 2022 | 2,00 % |
| 2021 | 1,35 % |
| 2020 | 1,35 % |
Pour allier recherche de performance et maîtrise du risque
Le Support Croissance Allocation Long Terme
- Un support offrant une garantie du capital à hauteur de 80 % à l’échéance de 8 ans.
- Chaque année, un nouveau support est émis pour une durée de 8 ans.
- Le support vise un objectif de rendement annuel de 3 à 5 % nets de frais de gestion du support(8).
- Un support obligataire
- Un FCPR
- Deux fonds actions (Mirova et Schroder)
- FCPR Ardian Multi Stratégies (Private Equity)
- SC NIOVAXIA R (Immobilier) - - Liquidités
Les montants investis sur les supports en unités de compte et/ou en Part de provision de diversification ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers.
| PERFORMANCES (7) | |
|---|---|
| 2023 | +5,84 % |
| 2022 | -7,76 % |
| 2021 | +4,88 % |
- Immobilier 25,09 %
- Actions 24,86 %
- Private Equity 25,05 %
- Cash ou obligations 23,51 %
Pour vous donner l’accès aux meilleures opportunités des marchés financiers
Une très large gamme d’unités de compte
Plus de 1 000 supports en « architecture ouverte » avec :
- des fonds gérés sur les marchés financiers par les experts les plus réputés de la gestion d’actifs,
- l’accès à des classes d’actifs alternatives pour diversifier son risque (Immobilier, FCPR, Fonds Obligataires Datés, ETF, Titres Vifs…).
Les montants investis sur les supports en unités de compte et/ou en part de provision de diversification ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers.
(7) Le Fonds Euro PER Nouvelle Génération possède une garantie en capital de 97,7%, nette de frais de gestion annuels de 2,30% maximum.
Les performances affichées sont exprimées nettes de frais de gestion et avant prélèvements sociaux et fiscaux et ne préjugent pas des performances futures.
(8) Il s’agit d’un objectif de rendement. Le taux annoncé est donc potentiel et incertain.
À VOTRE DÉPART À LA RETRAITE, VOUS AUREZ TOUS LES CHOIX
Percevoir une rente
5 modalités au choix
| Votre objectif | Option de sortie à retenir | Modalités |
|---|---|---|
| Vous voulez simplement bénéficier d’un complément de revenu régulier | RENTE VIAGÈRE SIMPLE | Vous percevez une rente à vie |
| Vous voulez sécuriser des revenus pour votre conjoint(e) | RENTE VIAGÈRE RÉVERSIBLE de 50 à 150 % | Si vous décédez en premier, votre conjoint(e) survivant percevra à vie jusqu’à 150 % de votre rente |
| Vous voulez sécuriser l’avenir de vos proches, des enfants encore jeunes par exemple | RENTE VIAGÈRE AVEC ANNUITÉS GARANTIES(9) | En cas de décès prématuré, votre bénéficiaire désigné continue de percevoir la rente pendant une période garantie(10) |
| Vous voulez le maximum pour votre cercle familial, quoi qu’il arrive | RENTE VIAGÈRE RÉVERSIBLE de 50 à 150 % AVEC ANNUITÉS GARANTIES(9) | Vous choisissez 2 rangs de bénéficiaires. Si vous et votre bénéficiaire de 1er rang (désigné pour la réversion) veniez à décéder prématurément, les annuités garanties éventuellement restantes seraient versées au bénéficiaire de 2nd rang |
| Vous voulez moduler vos revenus pour les adapter à l’évolution de vos besoins lors de la retraite | RENTE VIAGÈRE PAR PALIER | Vous programmez d’augmenter ou de diminuer le montant de votre rente sur des durées définies à l’avance |
Fiscalité en cas de décès
La fiscalité applicable dépend de l’âge de l’assuré à la date du décès :
| Décès avant 70 ans | Taxation selon l’article 990I : après abattement de 152 500 € par bénéficiaire (tous contrats confondus), taxation à 20 % pour la part jusqu’à 700 000 € par bénéficiaire et à 31,25 % au-delà. |
|---|---|
| Décès à 70 ans ou plus | Taxation selon l’article 757B : après abattement de 30 500 € (commun à tous les bénéficiaires et tous contrats confondus), droit de succession en fonction des liens de parenté entre le titulaire et le bénéficiaire désigné. |
(9) Le nombre d’annuités garanties est limité par le nombre d’années d’espérance de vie de l’Adhérent, à la date d’effet de la rente, diminué de 5 ans.
Percevoir un capital
3 modalités au choix(10)
| Votre objectif | Option de sortie à retenir | Modalités |
|---|---|---|
| Vous avez besoin de mobiliser votre épargne pour réaliser un projet immédiat | CAPITAL UNIQUE | Vous disposez d’un capital à votre main |
| Vous voulez récupérer votre épargne au gré de vos projets ou vos besoins | CAPITAL FRACTIONNÉ | Vous décidez librement de récupérer votre capital selon vos projets ou l’évolution de votre taux marginal d’imposition |
| Vous voulez disposer régulièrement d’un montant pour compléter vos revenus | CAPITAL FRACTIONNÉ PROGRAMMÉ | Vous choisissez la fréquence et le montant jusqu’à épuisement du capital |
ET MÊME UNE COMBINAISON DES DEUX…
Vous pouvez combiner sortie en capital et en rente
Vous avez besoin d’un capital pour un projet important ?
Vous pouvez par exemple mettre en place une rente partielle et une sortie en capital pour le solde de votre épargne !
LE PLUS DE VERSION ABSOLUE RETRAITE
Il n’y a pas d’obligation de sortie à l’âge légal du départ à la retraite
Vous pouvez continuer à alimenter librement votre contrat et ainsi continuer à valoriser votre épargne à travers les supports disponibles en Gestion Libre ou en Gestion Pilotée.
(10) Les sommes provenant de transferts de plans à cotisations obligatoires (Art. 83) sortent obligatoirement en rente.
ZOOM SUR LA FISCALITÉ DU PLAN D’ÉPARGNE RETRAITE INDIVIDUEL
| VERSEMENTS VOLONTAIRES | TRANSFERTS | |||||
|---|---|---|---|---|---|---|
| Vous choisissez la DÉDUCTIBILITÉ | Vous choisissez la NON-DÉDUCTIBILITÉ | Épargne salariale (Perco) | Cotisations obligatoires : Art. 83 | |||
| PHASE ÉPARGNE | Fiscalité à l’entrée | Pour les TNS(11) : Vous pouvez déduire vos versements du bénéfice imposable dans la limite du montant le plus élevé entre : • 10 % du PASS(12) • 10 % du bénéfice limité à 8 PASS(12) + 15 % sur la fraction comprise entre 1 et 8 PASS(12) |
Pour les salariés : Vous pouvez déduire vos versements de vos revenus dans la limite du montant le plus élevé entre : • 10 % du PASS(12) • 10 % de vos revenus imposables nets de frais de N-1 dans la limite 8 PASS(12) |
Pas de déduction à l’entrée. Fiscalité allégée à la sortie | - | - |
| NOTA BENE : Les transferts de PERP ou Loi Madelin sont traités fiscalement comme ayant déjà bénéficié de la déductibilité. | ||||||
| SORTIE ANTICIPÉE | Accidents de la vie | Exonération d’IR(13) sur les versements et les produits + Prélèvements sociaux à 17,2 % sur les produits uniquement | Exonération d’IR(13) sur les versements et les produits + Prélèvements sociaux à 17,2 % sur les produits uniquement | |||
| Achat résidence principale | Idem Sortie en Capital | Idem Sortie en Capital | Impossible | |||
| PHASE RETRAITE | Sortie en rente | Imposition à l’IR(13) au titre des RVTG(14) après abattement de 10 % plafonné + Prélèvements sociaux à 17,2 % au barème de la RVTO(15) (abattement jusqu’à 70 % selon votre âge). | Imposition à l’IR(13) au barème de la RVTO(15) (abattement jusqu’à 70 % selon votre âge) + Prélèvements sociaux à 17,2 % au barème RVTO(15) | Imposition à l’IR(13) au barème de la RVTO(15) (abattement jusqu’à 70 % selon votre âge) + Prélèvements sociaux à 17,2 % au barème RVTO(15) | Imposition à l’IR(13) au titre des RVTG(14) après abattement de 10 % plafonné + Prélèvements sociaux à 10,1 %. | |
| Sortie en capital | • Sur le montant correspondant à vos versements : Imposition à l’IR(13) sans abattement de 10 % • Sur les produits : au choix, PFU(16) (12,8 %) ou barème IR(13) + Prélèvements sociaux à 17,2 % |
• Sur les versements : Exonération d’IR(13) et de Prélèvements sociaux à 17,2 % • Sur les produits : PFU(16) (12,8 %) ou barème IR(13) + Prélèvements sociaux à 17,2 % |
• Exonération d’IR(13) sur les versements et les produits • Prélèvements sociaux à 17,2 % sur les produits |
Impossible(17) (sortie obligatoire en rente viagère) | ||
Jacques, 55 ans,
divorcé,
cadre d’une grande entreprise
Jacques déclare 100 000 € de revenus annuels. Il est imposé à la TMI (Tranche Marginale d’Imposition) de 41 %. En outre, il vient d’hériter de 300 000 €.
Lors de la souscription d’un contrat Version Absolue Retraite, il pourra verser son disponible fiscal des trois dernières années sur son PER, soit 30 000 € (10 % des revenus déclarés sur 3 ans), ce qui entraînera une économie d’impôt la première année de 12 300 € (41 % de 30 000 €). Souhaitant épargner en vue d’une sortie en capital à l’âge de la retraite, il réalise en plus le versement sur son PER des 300 000 € hérités.
Grâce au contrat Version Absolue Retraite, en versant 750 € par mois sur son PER les 9 années suivantes (soit 9 000 € par an), sa baisse d’impôt atteindra annuellement 3 690 €. Dans 10 ans, en partant à la retraite à 65 ans, il aura donc réalisé une économie d’impôt globale de 45 510 €.
Myriam, 40 ans,
travailleur non salariée,
célibataire
En 2020, Myriam déclare 50 000 € de revenus annuels. Elle est imposée à la TMI (Tranche Marginale d’Imposition) de 30 %.
La première année, lors de la souscription d’un contrat Version Absolue Retraite, elle pourra verser son disponible fiscal des trois dernières années sur son PER, soit 15 000 € (10 % des revenus déclarés sur 3 ans), ce qui entraînera une baisse d’impôt la première année de 5 000 € (30 % de 15 000 €).
Grâce au contrat Version Absolue Retraite, en versant 250 € par mois sur son PER les 24 années suivantes (soit 3 000 € par an), sa baisse d’impôt atteindra annuellement 900 € (30 % de 3 000 €).
Dans 25 ans, en partant à la retraite à 65 ans, elle aura donc réalisé une économie d’impôt globale de 26 600 €.
Caroline, 41 ans et Jordan, 43 ans,
mariés, 2 enfants
En 2020, Caroline et Jordan déclarent 150 000 € de revenus annuels.
Ils sont imposés à la TMI (Tranche Marginale d’Imposition) de 30 %.
La première année, lors de la souscription d’un contrat Version Absolue Retraite, ils pourront verser leur disponible fiscal des trois dernières années sur leur PER, soit 45 000 € (10 % des revenus déclarés sur 3 ans), ce qui entraînera une économie d’impôt la première année de 13 500 € (30 % de 45 000 €).
Grâce au contrat Version Absolue Retraite, en versant 600 € par mois sur leur PER les 21 années suivantes (soit 7 200 € par an), leur économie d’impôt atteindra annuellement 2 160 €.
Dans 22 ans, en partant à la retraite à 65 ans, ils auront donc réalisé une économie d’impôt globale de 58 860 €.
(11) Travailleur Non Salarié.
(12) Plafond Annuel de la Sécurité Sociale.
(13) Impôt sur le Revenu.
(14) Rente Viagère à Titre Gratuit.
(15) Rente Viagère à Titre Onéreux.
(16) Prélèvement Forfaitaire Unique.
(17) Si le montant des arrérages mensuels est inférieur à 80 €, l’Assureur pourra, avec l’accord du Bénéficiaire, substituer à la rente un paiement unique.
UAF LIFE Patrimoine à fin 2023 :
UAF LIFE Patrimoine, filiale de Spirica et de Crédit Agricole Assurances, est une plateforme de distribution à architecture ouverte dédiée au marché des Conseillers en Gestion de Patrimoine
- 1,1 MILLIARD D’EUROS DE COLLECTE
- 6,6 MILLIARDS D’EUROS D’ENCOURS
- PLUS DE 120 COLLABORATEURS
Le groupe Crédit Agricole Assurances en chiffres (au 31/12/2023) :
Crédit Agricole Assurances, premier bancassureur en Europe, rassemble les filiales assurances du Crédit Agricole. Le groupe propose une gamme de produits et services en épargne, retraite, santé, prévoyance et assurance des biens. Ils sont distribués par les banques du groupe Crédit Agricole en France et dans 10 pays dans le monde, par des conseillers en gestion patrimoniale et des agents généraux. Les compagnies de Crédit Agricole Assurances s’adressent aux particuliers, professionnels, agriculteurs et entreprises.

- 37,2 MILLIARDS D’EUROS DE CHIFFRE D’AFFAIRES
- 330,3 MILLIARDS D’EUROS D’ENCOURS GÉRÉS
- PRÈS DE 5820 COLLABORATEURS
Documentation non contractuelle. Ce document a été réalisé en février 2024 dans un but d’information uniquement et ne constitue pas une offre ou une sollicitation en vue de l’adhésion à ce produit ; l’investisseur étant seul juge de l’opportunité des opérations qu’il pourra être amené à conclure.
Version Absolue Retraite est un PER sous forme d’un contrat d’assurance vie groupe souscrit par l’Association Retraite Falguiere auprès de Spirica, entreprise régie par le Code des assurances. Les garanties de ce contrat peuvent être exprimées en unités de compte, en parts de provision de diversification ou en euros.
Pour la part des garanties exprimées en unités de compte ou en parts de provision de diversification, les montants investis ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers.
UAF LIFE Patrimoine
SA au capital de 1 301 200 €- 433 912 516 RCS LYON
27 rue Maurice Flandin - BP 3063 - 69395 LYON Cedex 03 - www.uaflife-patrimoine.fr
Enregistrée à l’ORIAS (www.orias.fr) sous le n° 07 003 268 en qualité de Courtier d’assurance - filiale de Spirica -
et de Conseiller en Investissements Financiers membre de la CNCIF, association agréée par l’Autorité des Marchés Financiers.
Société sous le contrôle de l’Autorité de Contrôle Prudentiel et de Résolution - 4 place de Budapest - CS 92459 - 75436 PARIS CEDEX 09,
et de l’Autorité des Marchés Financiers - 17, place de la Bourse - 75082 PARIS Cedex 02.
Une société du Groupe Crédit Agricole Assurances
Spirica, S.A. au capital de 231 044 641 euros. Entreprise régie par le Code des assurances - n° 487 739 963 RCS Paris - 16/18, boulevard de Vaugirard - 75015 PARIS - www.spirica.fr.
NC 9401-02/2024
NOUS AVIONS RENDEZ-VOUS / ILLUSTRATION : © MATTHIEU FORICHON 2015